 BigShort Docs
Funding ist die BNB-Gebühr, die Short-Positionen für die dauerhafte Belegung von Kreditkapazität zahlen. Es handelt sich weder um zwischen Long- und Short-Seite übertragene Perpetual-Funding-Gebühren noch um Kreditzinsen, die zum aktuellen Token-Marktpreis berechnet werden. In der aktuellen Version zahlen die Short-Positionen; die Beträge gehen in das separate Einnahmenkonto fundingNative ein.
Der Mechanismus hat zwei Ebenen: Die Token-Kreditauslastung bestimmt den Satz, die Bruttonominalanteile in BNB bestimmen den Zahlbetrag jeder Position.
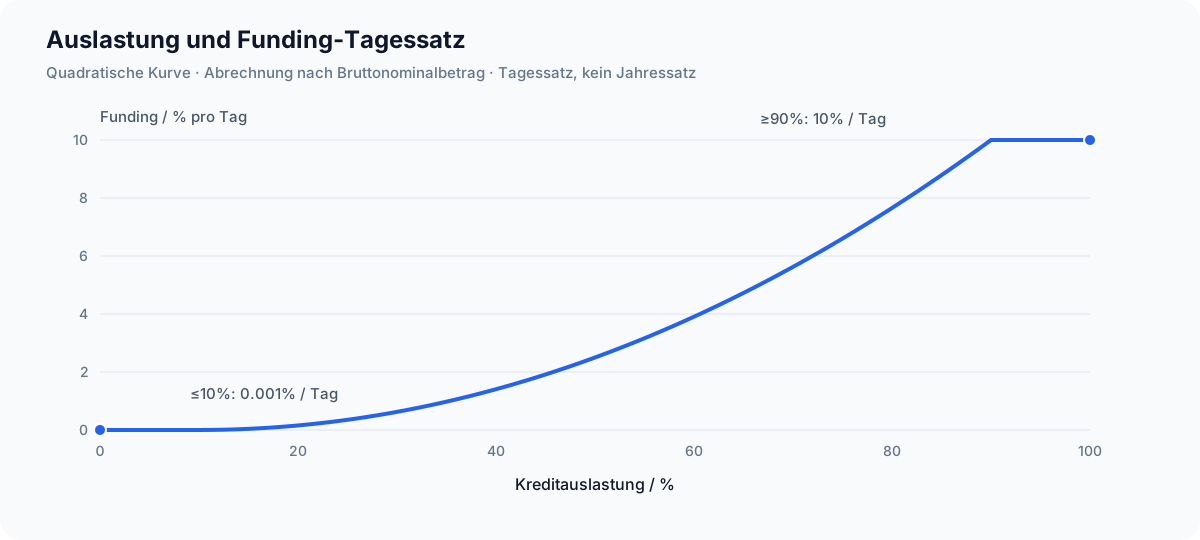
Das Diagramm verwendet aktuelle BSC-Gruppenparameter. Eine tägliche Zinskurve ist keine Rendite der Investition.
1. Parameter und Einheiten
| Symbol / Parameter | Wert und Einheit | Verwendung |
|---|---|---|
| 1,997,367,528 Token | Erste Darlehensgrundlage der aktuellen BSC-Gruppe | |
| Token, 18 Stellen Präzision | Bestätigtes nicht zurückgewonnenes Kreditkapital | |
| Token, 18 Stellen Präzision | Aktuelle Kreditsumme aller aktiven Positionen | |
bps, 10,000 = 100% | Abgerundet quantisierte Bestandsauslastung | |
| Anfang / Ende | 1,000 / 9,000 bps | 10% / 90% Auslastung |
| 99,990 ppm / Tag | Inkrementkoeffizient der Kurve | |
| 10 ppm / Tag | Minimaler Tagessatz | |
| Kleinste BNB-Einheit, 18 Stellen | Position shortShares, gemessen durch gross notional | |
| Präzision des Funding-Festkommaindex |
1,000,000 ppm = 100%; ein Tag zählt 86,400 Sekunden. In ether ausgedrückte BNB-Parameter verwenden lediglich die Solidity-Syntax zur Skalierung mit .
2. Auslastung und quadratische Kurve
Zunächst werden bestätigte uneinbringliche Schulden abgezogen:
Ist das effektive Kapital null, setzt der Code direkt . Token-Spenden direkt an die Engine erhöhen nicht und können die Buchhaltung nicht umgehen, um die Auslastung zu senken.
Bei wird auch die normalisierte Variable ganzzahlig abgerundet:
Der Tagessatz hat die Einheit ppm / Tag:
Die aktuelle Implementierung ist eine quadratische Kurve(Quadratterm), keine kubische Kurve. Unter 10% Auslastung beträgt die Tagesgebühr 0.001%; ab 90% beträgt sie 10% / Tag. Bei hoher Auslastung steigen die Finanzierungskosten erheblich; der Mindestsatz darf nicht als feste Gebühr behandelt werden.
| Auslastung | Ganzzahliger Tagessatz | Umgerechneter Tagesprozentsatz | Ungefähre Tagesgebühr für Anteile von 1 BNB | |
|---|---|---|---|---|
| ≤10% | Nicht anwendbar | 10 ppm | 0.001% | 0.000010 BNB |
| 30% | 2,500 | 6,259 ppm | 0.6259% | 0.006259 BNB |
| 50% | 5,000 | 25,007 ppm | 2.5007% | 0.025007 BNB |
| 70% | 7,500 | 56,254 ppm | 5.6254% | 0.056254 BNB |
| ≥90% | Nicht anwendbar | 100,000 ppm | 10% | 0.100000 BNB |
Die Gebühren in der Tabelle sind dezimale Näherungen zur besseren Lesbarkeit; die tatsächlichen On-Chain-Werte durchlaufen zusätzlich die folgenden Q128-Ganzzahlberechnungen.
3. Sekündlicher Auflauf und Verteilung nach Anteilen
Seit der letzten Aktualisierung seien Sekunden vergangen, der globale Funding-Index sei . Jeder Abschnitt mit konstantem Satz erhöht ihn um:
Position speichert den Snapshot ihrer letzten Abrechnung. Der offene Betrag ist:
Beide Schritte runden ab. Über mehrere checkpoints hinweg muss jedes einzeln berechnet und anschließend addiert werden; dies darf nicht pauschal durch eine kontinuierliche Gleitkommaformel ersetzt werden. Sehr kleine Ganzzahlrundungsdifferenzen bedeuten nicht, dass eine vollständige Gebühr zu viel oder zu wenig erhoben wurde.
Warum wird altes Funding nicht zum momentanen Marktpreis neu bewertet?
- Der Tagessatz stammt aus der Token-Bestandsbuchhaltung und hängt nicht direkt vom momentanen Pair-Preis ab.
- Positionsanteile stammen aus dem Bruttonominalbetrag,nicht aus geliehener Token-Menge × Spot-Preis am checkpoint.
- Eröffnung, Aufstockung, Teilschließung und Liquidation aktualisieren den Index vor Änderung der Kreditsumme und fixieren damit den alten Zeitraum mit der alten Auslastung.
- Die Rückführung uneinbringlicher Schulden ist nur ohne aktive Token-Kredite erlaubt, damit eine danach niedrigere Auslastung nicht rückwirkend auf alte Zeiträume angewandt wird.
Markttransaktionen können dennoch die Token-Kreditmenge künftiger neuer Positionen und damit indirekt die künftige Auslastung verändern. „Keine Abrechnung zum Momentanpreis“ bedeutet nicht, dass zukünftige Gebühren vollständig unabhängig vom Marktverhalten sind.
4. Abbuchung bei der Abrechnung
Das aktuelle Positionsguthaben sei :
Der bezahlte Teil wird von marginNative nach fundingNative übertragen und verringert den historischen Collateral-Buchwert collateralNative nicht. Fällige, aber unbezahlte Beträge werden nicht ohne Zahlung zu realisierten Protokolleinnahmen.
| Aktion | Funding-Behandlung |
|---|---|
| Neue Eröffnung | Globalen Index aktualisieren; neue Anteile starten beim aktuellen Snapshot und tragen keinen Zeitraum vor ihrer Eröffnung |
| Aufstockung | Alten Zeitraum zunächst anhand der alten Anteile abrechnen, dann neue Anteile hinzufügen; anschließend Abrechnung auf die kombinierten Anteile |
| Collateral hinzufügen | Zunächst Guthaben hinzufügen, dann Gebühren aller Anteile abrechnen; neue Mittel können alte Rückstände decken |
| Voll geschlossen | Zuerst alle Anteile abrechnen, danach die jeweiligen Sicherheitsprüfungen ausführen |
| Teilweise schließen | Nur die geschlossenen Anteile abrechnen; verbleibende Anteile behalten alten Snapshot und zugehörige historische Rückstände |
| Liquidation | Funding vorrangig abrechnen; bei unzureichender Zahlung in den speziellen Funding-Insolvenzzweig wechseln |
Schließungen und Liquidationen unterliegen der Blocksperre nach Eröffnung oder Aufstockung. Erfolgte die letzte in Block N, sind Teil- oder Vollschließungen sowie einzelne oder gebündelte Liquidationen frühestens ab N+1 möglich. Zusätzliche Sicherheiten und Teilschließungen setzen die Sperre nicht zurück. Diese Version erlaubt keine Sicherheitenentnahme aus laufenden Positionen und keine Auszahlung bei Teilschließungen.
Außer bei Liquidation wird die Aktion zurückgesetzt, wenn von dem diesmal abzurechnenden Funding noch ein Betrag unbezahlt ist. Nach einer Teilschließung kann historisches Funding der verbleibenden Anteile weiter offenbleiben. Eine Teilschließung kann historisches Funding nicht durch Verkleinern der Anteile löschen.
5 zu sehen. Exakte Beispiele mit aktuellen BSC-Gruppenparametern
Unabhängiges Funding-Beispiel: Bruttonominalanteile von 1 BNB, ausgeliehene 132,259,540.801155254764734088 Token und effektives Kapital von 1,997,367,528 Token, ohne weitere Positionen oder Forderungsausfälle.
Quantizierte Nutzung ist 6.62%, unter 10%, so dass die tägliche Rate 10 ppm ist. Aktien entspricht 1 BNB des Brutto-Notials. Halten Sie diese Verwendung für einen Tag und aktualisieren Sie nur einmal am Ende des Tages:
Dies sind 0.000009999999999999 BNB die 1 wei unter dem Dezimalideal von 0.00001 BNB liegt. In einem separaten Szenario mit einer stabilen 50% Nutzung ist die genaue Tageskosten für dieselben 1 BNB-Aktien 0.025006999999999999 BNB. der Dies sind Beispiele für Finanzierungskosten, nicht feste Renditen, Positionsgrößenlimits oder Zinsversprechen.
Abschnitte vor und nach einer Aufstockung
Hält eine Position zuerst zwei Tage lang und erhöht anschließend um , werden die alten zwei Tage mit abgerechnet. Erst nach der Aufstockung gilt . Selbst wenn die Aufstockung den Tagessatz von einer niedrigen auf eine hohe Stufe hebt, darf der neue Satz nicht rückwirkend für die alten zwei Tage angesetzt werden.