 BigShort Docs
Zuerst die Aufgabe des Modells verstehen
Das Risikomodell beantwortet die Frage: Wie groß darf das kumulierte Nettoverkaufsvolumen durch Shorts bei einer bestimmten Protokoll-Marktkapitalisierung sein? Es prognostiziert keine Preise und verspricht keinen maximalen Marktrückgang.
Das Modell bildet die Marktkapitalisierung zunächst auf theoretische BNB-Reserven ab und berechnet dann anhand des festgelegten Preisrückgangs die entnehmbaren BNB. Der tatsächlich ausführbare Betrag muss zusätzlich die TWAP- und Spot-Beschränkungen, den Kreditbestand und die Exact-Output-Beschränkungen der Pair erfüllen.
| Symbol | Bedeutung | Aktueller BSC-Gruppenwert / Einheit |
|---|---|---|
M₀ |
Idealer Marktkapitalisierungsanker bei Migration | 79.990424077961846080 BNB |
Mt |
Zielmarktkapitalisierung für Risiko / Margin | 70,000 BNB |
Q₀ |
Ideale BNB-Reserve bei Migration | 15.998084815592369216 BNB |
T₀ |
Token-Reserve für die Migration | 2,000,000,000 Token |
S |
Kurvenangebot | 10,000,000,000 Token |
d |
Preisrückgang des Modells | bps, 1,798→9,924 |
m |
Dynamische Margin-Quote bei Eröffnung | bps, 12,000→10,500 |
C(M) |
Risikokapazität zur Marktkapitalisierung | native18 BNB |
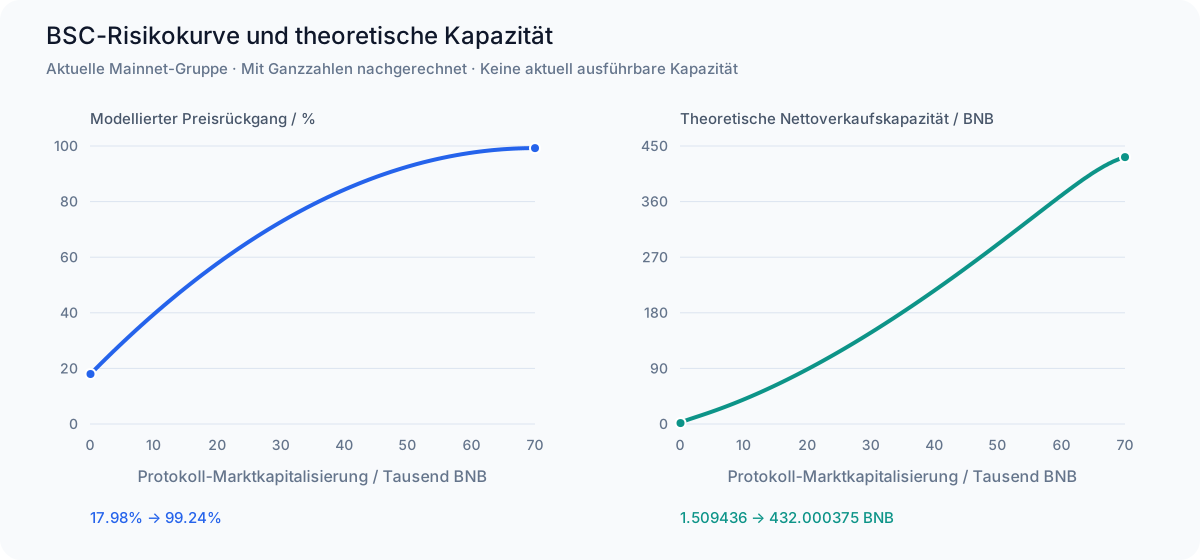
Chart-Kapazitäten werden mit der Gesamtimplementierung der aktuellen Gruppe, vor bestehenden Positionen, TWAP-Beschränkungen oder Darlehensbestandsbeschränkungen wieder berechnet. Die anfängliche Kapazität ist 1.509436282603634021 BNB und bei der Zielmarktkappe, 432.000375048343919998 BNB statt abgerundeten Werten, die in Screenshots angezeigt werden.
Diese Werte gelten für die aktuelle Wirtschaftsgruppe und müssen nicht von allen nachfolgenden Gruppen übernommen werden. Die Marktkapitalisierung basiert weiterhin auf dem festen Kurvenangebot von 10 Milliarden Token und wird nicht neu skaliert, wenn die Verbrennungssteuer das ERC-20-Gesamtangebot verringert.
1. Normalisierung der Marktkapitalisierung
Die Risikokapazität verwendet:
Der kontinuierliche Fortschritt lässt sich als u = (M̄ − M₀) / (Mt − M₀) ausdrücken. Die Implementierung quantisiert zuerst auf ganzzahlige bps:
In der Ganzzahlimplementierung besteht die Kurve daher aus kleinen Stufen statt aus einer glatten Funktion mit unendlicher Präzision.
Fällt die tatsächliche Spot-Marktkapitalisierung unter M₀, berechnet das Modell die Basiskapazität weiterhin mit M₀ ; sie schrumpft nicht weiter linear auf null. Tatsächlicher Rückkaufpreis, Schuldentilgung und Liquidation verwenden weiterhin die aktuelle Pair und werden durch diese Marktkapitalisierungsuntergrenze nicht geschützt.
2. Preisrückgang des Modells
Anschauliche kontinuierliche Formel:
Entsprechende Ganzzahlimplementierung:
Am Anfang werden ausdrücklich 1,798 bps zurückgegeben, am Ende 9,924 bps. Dies ist eine quadratische Kurve, keine lineare Interpolation.
3. Dynamische Margin-Quote bei Eröffnung
Anschauliche kontinuierliche Formel:
Ganzzahlimplementierung:
Die offene Sicherheitsbaseline ist notional times dieses Verhältnis. Sehen Sie sich die detaillierten Kontrollen in Lebenszyklus von Positionen.
Die zwei Marktkapitalisierungseingaben beachten: Die Short-Kapazität verwendet eine durch TWAP-Obergrenze und Spot gemeinsam begrenzte Marktkapitalisierung. Die dynamische Eröffnungsquote wird anhand der aktuellen Marktkapitalisierung (mindestens M₀) berechnet; die „Kapazitäts-Marktkapitalisierung“ darf nicht direkt in die Margin-Kurve eingesetzt werden.
4. Theoretische Reserven und maximaler Nettoverkaufsbetrag durch Shorts
Bei einem festen idealen Reserveprodukt K₀ = Q₀T₀ gilt im kontinuierlichen Modell:
Setzt man dieses Verhältnis gleich 1 − d, ergibt sich die anschauliche Kapazitätsformel:
Ganzzahlige Ausführungsreihenfolge des Vertrags
Im Folgenden werden ausschließlich Roh-Einheiten verwendet, keine Gleitkommanäherungen:
Q̂ ist eine theoretische Reserve, kein aktueller Pair-Saldo; auch der Risikoanker des Modells wird nicht neu gesetzt, wenn jemand der Pair WBNB spendet.
5. Was das Modell nicht garantiert
- Eine bestimmte Spot-Marktkapitalisierung setzt nicht sofort den gesamten zugehörigen Betrag frei; möglicherweise fehlt noch die TWAP-Bestätigung.
- Kapazität bezeichnet kumulierte Nettoverkäufe, weder auszahlbares Collateral noch erzielbaren Nutzergewinn.
- Übersteigen bestehende Positionen die geschrumpfte Kapazität, fällt lediglich das Budget für neue Eröffnungen auf null; ihre Liquidierbarkeit richtet sich nach den Tilgungsbedingungen der Positionen.
- Das Modell deckt Änderungen externer Liquidität, sämtliche Preispfade, MEV, Überlastung und die Ausführungsslippage der Nutzer nicht ab.