 BigShort Docs
Funding é a comissão em BNB que uma posição Short paga por ocupar continuamente capacidade de empréstimo. Não é o pagamento de financiamento de perpétuos transferido entre posições longas e curtas nem um juro sobre empréstimos calculado com o preço de mercado do Token em tempo real. Na versão atual é pago pelas posições Short e entra na contabilidade independente de receitas fundingNative .
O mecanismo tem duas camadas: a utilização dos empréstimos de Token determina a taxa, e as quotas de nocional bruto em BNB determinam quanto paga cada posição.
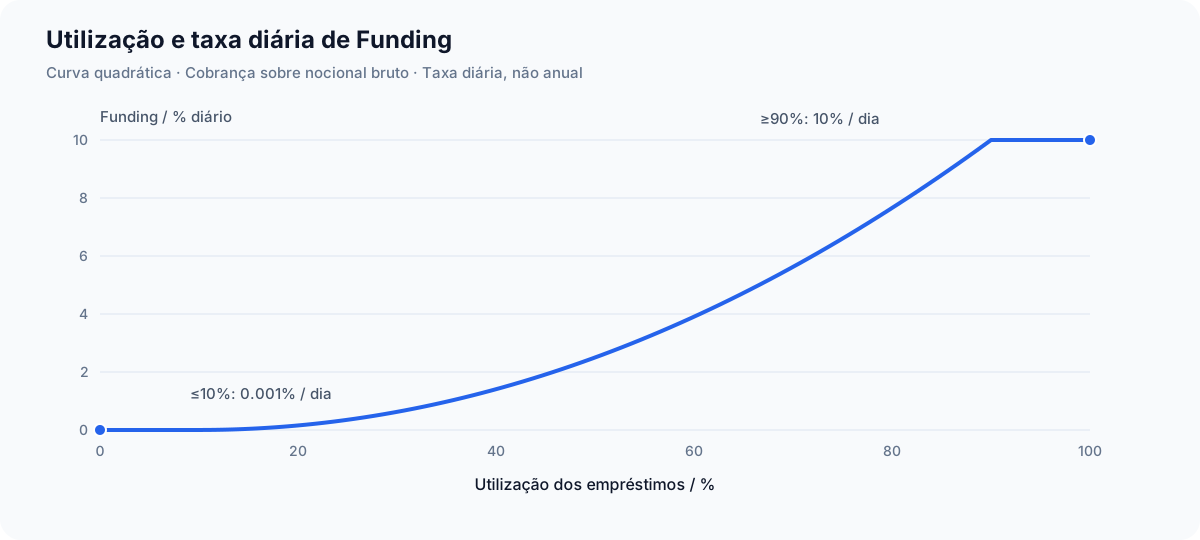
O gráfico usa os parâmetros atuais do grupo BSC. Uma curva de taxa diária não é um retorno do investimento.
1. Parâmetros e unidades
| Símbolo / parâmetro | Valor e unidade | Utilização |
|---|---|---|
| 1,997,367,528 Token | Principal de empréstimo inicial do atual grupo BSC | |
| Token, 18 casas decimais | Capital emprestado confirmado como não recuperado | |
| Token, 18 casas decimais | Empréstimos atuais de todas as posições ativas | |
bps, 10,000 = 100% | Utilização do inventário quantificada por defeito | |
| Início / final | 1,000 / 9,000 bps | Utilização de 10% / 90% |
| 99,990 ppm / dia | Coeficiente de incremento da curva | |
| 10 ppm / dia | Taxa diária mínima | |
| Unidade mínima de BNB, 18 casas decimais | A posição shortShares, medido por nocional bruto | |
| Precisão do índice de ponto fixo de Funding |
1,000,000 ppm = 100%, e um dia equivale a 86,400 segundos. Os parâmetros USDC expressos com ether Os parâmetros da BNB utilizam apenas os parâmetros da Solidity de Solidity.
2. Utilização e curva quadrática
Primeiro exclui-se a dívida incobrável confirmada:
Se o capital efetivo for zero, o código fixa diretamente . Doar Token diretamente ao Engine não aumenta e não permite contornar a contabilidade para reduzir a utilização.
Quando , a variável normalizada também é arredondada por defeito para inteiros:
A unidade da taxa diária é ppm / dia:
A implementação atual é uma curva quadrática(termo ao quadrado), não cúbica. Com utilização inferior a 10%, a taxa diária é de 0.001%; ao atingir 90%, é de 10% / dia. O custo de financiamento aumenta consideravelmente com uma utilização elevada; a taxa mínima não deve ser tratada como uma tarifa fixa.
| Utilização | Taxa diária inteira | Percentagem diária convertida | Comissão diária aproximada para uma quota de 1 BNB | |
|---|---|---|---|---|
| ≤10% | Não aplicável | 10 ppm | 0.001% | 0.000010 BNB |
| 30% | 2,500 | 6,259 ppm | 0.6259% | 0.006259 BNB |
| 50% | 5,000 | 25,007 ppm | 2.5007% | 0.025007 BNB |
| 70% | 7,500 | 56,254 ppm | 5.6254% | 0.056254 BNB |
| ≥90% | Não aplicável | 100,000 ppm | 10% | 0.100000 BNB |
As comissões da tabela são aproximações decimais para facilitar a leitura; os valores reais em cadeia têm de passar pelos seguintes cálculos inteiros Q128.
3. Acumulação por segundos e distribuição por quotas
Se tiverem decorrido segundos desde a última atualização e o índice global de Funding for , cada intervalo de taxa fixa acrescenta:
A posição regista o valor do seu último acerto de Funding; o montante pendente é:
Ambos os passos arredondam por defeito. Para vários checkpoints deve calcular-se e somar-se cada separadamente, sem os substituir incondicionalmente por uma única fórmula contínua em vírgula flutuante. As diferenças mínimas de arredondamento inteiro não significam que tenha sido cobrada uma comissão completa a mais ou a menos.
Porque é que o preço instantâneo não reavalia o Funding anterior?
- A taxa diária provém da contabilidade do inventário de Token e não depende diretamente do preço do Pair nesse momento.
- A quota da posição provém do nocional bruto; não é a quantidade de Token emprestados × o preço spot do checkpoint.
- Abrir, aumentar, fechar parcialmente e liquidar atualiza primeiro o índice antes de alterar os empréstimos, fixando o período anterior com a utilização anterior.
- A recuperação de dívida incobrável só é permitida quando não existem empréstimos ativos de Token, evitando aplicar retroativamente a intervalos anteriores a utilização inferior posterior à recuperação.
A negociação de mercado pode alterar a quantidade de Token que as novas posições pedem emprestados e, indiretamente, a utilização futura. «Não cobrar segundo o preço instantâneo» não significa que as comissões futuras sejam totalmente independentes do comportamento do mercado.
4. Como é deduzido o pagamento
Sejam :
A parte paga passa de marginNative para fundingNative e não reduz o valor histórico da garantia em collateralNative ; a parte devida mas não paga não se transforma por si só em receitas realizadas do protocolo.
| Operação | Tratamento de Funding |
|---|---|
| Nova abertura | Atualiza o índice global; as novas quotas começam no registo atual e não assumem períodos anteriores à abertura |
| Aumento | Liquida primeiro o período anterior com as quotas antigas; acrescenta depois as novas e cobra daí em diante sobre o total combinado |
| Reforço de garantia | Acrescenta primeiro os fundos e depois liquida as comissões de todas as quotas, permitindo cobrir dívidas anteriores com fundos novos |
| Completamente fechado | Liquida primeiro todas as quotas e depois realiza as respetivas verificações de segurança |
| Fecho parcial | Liquida apenas as quotas fechadas; as restantes conservam o registo anterior e a dívida histórica correspondente |
| Liquidação | Dá prioridade ao pagamento de Funding; se não puder ser integralmente pago, entra no ramo específico de insolvência de Funding |
Encerramentos e liquidações estão sujeitos ao bloqueio após abertura ou aumento. Se o último ocorreu em N, encerramento parcial ou total e liquidação individual ou em lote são permitidos a partir de N+1. Adicionar garantia ou encerrar parcialmente não reinicia o bloqueio. Esta versão não permite retirar garantia de uma posição ativa nem devolve dinheiro no encerramento parcial.
Exceto na liquidação, a operação é revertida se ficar pendente alguma parte do Funding que devia ser liquidada nela. Após um fecho parcial, o Funding histórico das quotas restantes pode continuar pendente. Reduzir as quotas através de um fecho parcial não permite apagar o Funding histórico.
5 em geral. Exemplos exatos usando os parâmetros atuais do grupo BSC
Exemplo independente de Funding: cotas nocionais brutas de 1 BNB, empréstimo de 132,259,540.801155254764734088 Token e principal efetivo de 1,997,367,528 Token, sem outras posições ou dívida incobrável.
A utilização quantificada é de 6.62%, abaixo de 10%, então a taxa diária é de 10 ppm. Ações corresponde a 1 BNB do nocional bruto. Mantenha esta utilização por um dia e atualize apenas uma vez no final do dia:
Ou seja, 0.000009999999999999 BNB que é 1 wei abaixo do ideal decimal de 0.00001 BNB. Em um cenário separado com uma utilização estável de 50%, o custo exato de um dia para as mesmas ações da 1 BNB é 0.025006999999999999 BNB. o Estes são exemplos de custos de financiamento, não retornos fixos, limites de tamanho de posição ou promessas de taxa.
Separação de períodos antes e depois de aumentar
Se uma posição mantiver primeiro durante dois dias e depois acrescentar , os dois dias anteriores são liquidados usando ; só após o aumento se utiliza . Mesmo que o aumento faça a taxa diária saltar do escalão baixo para o alto, a nova taxa não pode ser aplicada retroativamente a esses dois dias.