 BigShort Docs
Le Funding est le coût en BNB payé par les positions Short pour l’occupation continue de la capacité de prêt. Il ne s’agit ni du financement des contrats perpétuels transféré entre positions longues et courtes, ni d’intérêts d’emprunt calculés au prix de marché du Token en temps réel. Dans la version actuelle, les positions Short paient ces frais, qui alimentent le registre de revenus distinct fundingNative .
Le mécanisme comporte deux niveaux : l’utilisation des prêts de Token détermine le taux ; les parts notionnelles brutes en BNB déterminent le montant payé par chaque position.
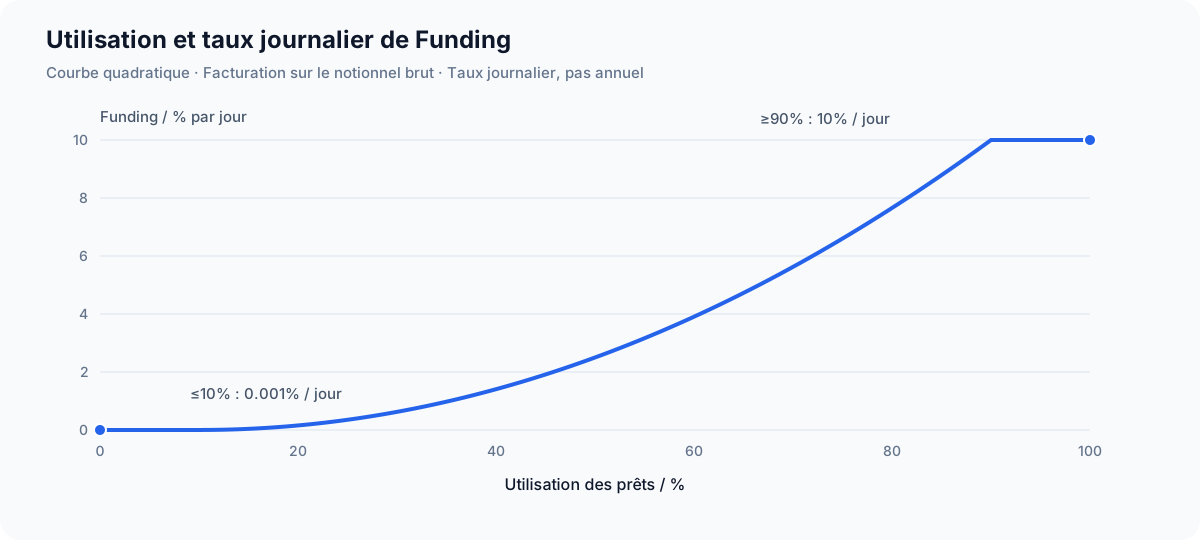
Le graphique utilise les paramètres actuels du groupe BSC. Une courbe de taux journalier n’est pas un retour sur investissement.
1. Paramètres et unités
| Symbole / paramètre | Valeur et unité | Usage |
|---|---|---|
| 1,997,367,528 Token | Principaux prêteurs du groupe BSC actuel | |
| Token, précision de 18 décimales | Principal de prêt confirmé non recouvré | |
| Token, précision de 18 décimales | Total emprunté par toutes les positions actives | |
bps, 10,000 = 100% | Utilisation du stock quantifiée par arrondi inférieur | |
| Départ / fin | 1,000 / 9,000 bps | Utilisation de 10% / 90% |
| 99,990 ppm / jour | Coefficient d’augmentation de la courbe | |
| 10 ppm / jour | Taux journalier minimal | |
| Plus petite unité BNB, 18 décimales | La position shortShares, mesuré par notionnel brut | |
| Précision de l’indice de Funding à point fixe |
1,000,000 ppm = 100%; une journée compte 86,400 secondes. Les paramètres USDC exprimés en ether Les paramètres de BNB utilisent uniquement les paramètres de Solidity .
2. Utilisation et courbe quadratique
On exclut d’abord la mauvaise dette confirmée :
Si le principal effectif est nul, le code fixe directement . Donner des Token directement à l’Engine n’augmente pas et ne permet pas de contourner la comptabilité pour réduire l’utilisation.
Lorsque , la variable normalisée est elle aussi arrondie à l’entier inférieur :
Le taux journalier est exprimé en ppm / jour :
L’implémentation actuelle est une courbe quadratique(terme au carré), et non cubique. Sous 10% d’utilisation, le taux journalier est de 0.001% ; à partir de 90%, il atteint 10% / jour. Le coût de financement augmente fortement en cas de forte utilisation ; le taux minimal ne doit pas être présenté comme un tarif fixe.
| Utilisation | Taux journalier entier | Pourcentage journalier converti | Coût journalier approximatif pour une part de 1 BNB | |
|---|---|---|---|---|
| ≤10% | Sans objet | 10 ppm | 0.001% | 0.000010 BNB |
| 30% | 2,500 | 6,259 ppm | 0.6259% | 0.006259 BNB |
| 50% | 5,000 | 25,007 ppm | 2.5007% | 0.025007 BNB |
| 70% | 7,500 | 56,254 ppm | 5.6254% | 0.056254 BNB |
| ≥90% | Sans objet | 100,000 ppm | 10% | 0.100000 BNB |
Les coûts du tableau sont des approximations décimales destinées à faciliter la lecture ; les valeurs réelles sur la chaîne passent encore par les calculs entiers Q128 ci-dessous.
3. Accumulation par seconde et répartition par parts
Soit le nombre de secondes depuis la dernière mise à jour, et l’indice global de Funding. Chaque intervalle à taux fixe ajoute :
La position enregistre l’instantané de son dernier règlement. Le montant impayé est :
Les deux étapes arrondissent à l’inférieur. Sur plusieurs checkpoints, il faut calculer chaque séparément, puis les additionner ; une formule continue en virgule flottante ne doit pas systématiquement les remplacer. Une infime différence d’arrondi entier ne signifie pas qu’un paiement complet a été facturé en plus ou en moins.
Pourquoi l’ancien Funding n’est-il pas réévalué au prix de marché instantané ?
- Le taux journalier provient de la comptabilité du stock de Token et ne dépend pas directement du prix courant de la Pair.
- Les parts de position proviennent du notionnel brut,et non du nombre de Token empruntés × prix spot au checkpoint.
- L’ouverture, l’augmentation, la clôture partielle et la liquidation mettent à jour l’indice avant de modifier l’emprunt, ce qui fixe l’ancien intervalle à son ancienne utilisation.
- La récupération de mauvaise dette n’est autorisée qu’en l’absence d’emprunts actifs de Token, pour éviter d’appliquer rétroactivement une utilisation réduite après récupération aux anciens intervalles.
Les transactions de marché peuvent toutefois modifier le nombre de Token qu’emprunteront les nouvelles positions, et donc influer indirectement sur l’utilisation future. « Ne pas facturer au prix instantané » ne signifie pas que les coûts futurs sont totalement indépendants des comportements de marché.
4. Prélèvement lors du règlement
Soit :
La partie payée passe de marginNative à fundingNative sans réduire la valeur comptable historique du collatéral collateralNative . La partie due mais impayée ne devient pas artificiellement un revenu réalisé du protocole.
| Opération | Traitement du Funding |
|---|---|
| Nouvelle ouverture | Mise à jour de l’indice global ; les nouvelles parts commencent à l’instantané actuel et ne paient pas la période antérieure à l’ouverture |
| Augmentation | Règlement de l’ancien intervalle sur les anciennes parts, puis ajout des nouvelles parts ; la facturation ultérieure porte sur les parts combinées |
| Ajout de collatéral | Ajout des fonds, puis règlement des frais de toutes les parts ; les nouveaux fonds peuvent couvrir les anciens impayés |
| Plein de proximité | Règlement de toutes les parts avant les contrôles de sécurité propres à l’opération |
| Clôture partielle | Règlement des seules parts clôturées ; les parts restantes conservent l’ancien instantané et les impayés historiques correspondants |
| Liquidation | Règlement prioritaire du Funding ; si le paiement est insuffisant, branche dédiée à l’insolvabilité Funding |
Clôtures et liquidations sont soumises au verrouillage après ouverture ou augmentation. Si la dernière a eu lieu au bloc N, clôture partielle ou totale et liquidation individuelle ou groupée sont possibles au plus tôt à N+1. Ajout de garantie et clôture partielle ne réinitialisent pas le verrouillage. Cette version ne permet ni retrait de garantie d’une position active ni versement lors d’une clôture partielle.
Hors liquidation, l’opération est annulée si la partie de Funding à régler reste impayée. Après une clôture partielle, le Funding historique des parts restantes peut demeurer en attente. Réduire les parts par une clôture partielle ne peut pas effacer le Funding historique.
5 à partir de Exemples précis en utilisant les paramètres actuels du groupe BSC
Exemple indépendant de Funding : parts notionnelles brutes de 1 BNB, emprunt de 132,259,540.801155254764734088 Token et principal effectif de 1,997,367,528 Token, sans autre position ni créance irrécouvrable.
L'utilisation quantifiée est de 6.62%, en dessous de 10%, donc le taux quotidien est de 10 ppm. Les actions correspond à 1 BNB de notionnel brut. Conservez cette utilisation pendant une journée et n'actualisez qu'une fois le jour :
Soit 0.000009999999999999 BNB qui est 1 wei en dessous de l'idéal décimal de 0.00001 BNB. Dans un scénario séparé avec une utilisation stable de 50%, le coût exact d'un jour pour les mêmes actions de 1 BNB est 0.025006999999999999 BNB. du Ce sont des exemples de coûts de financement, pas de rendements fixes, de limites de taille de position ou de promesses de taux.
Découpage avant et après une augmentation
Si une position détient d’abord pendant deux jours, puis ajoute , les deux premiers jours sont réglés sur ; ne s’applique qu’après l’augmentation. Même si celle-ci fait passer le taux journalier d’un niveau bas à un niveau élevé, le nouveau taux ne peut pas être imputé rétroactivement aux deux jours précédents.