 BigShort Docs
Comprendre d’abord le rôle du modèle
Le modèle de risque répond à la question suivante : pour une capitalisation donnée du protocole, quel montant cumulé de ventes nettes à découvert est autorisé ? Il ne prédit pas le prix et ne garantit pas la baisse maximale du marché.
Le modèle convertit d’abord la capitalisation en réserves théoriques d’BNB, puis utilise la baisse de prix spécifiée pour calculer les BNB qui peuvent être retirés. Le montant réellement exécutable doit aussi respecter les contraintes TWAP et spot, le stock de prêt et les contraintes de sortie exacte de la Pair.
| Symbole | Signification | Valeur actuelle du groupe BSC / unité |
|---|---|---|
M₀ |
Ancrage de capitalisation idéal à la migration | 79.990424077961846080 BNB |
Mt |
Capitalisation cible de risque / marge | 70,000 BNB |
Q₀ |
Réserve idéale d’BNB à la migration | 15.998084815592369216 BNB |
T₀ |
Réserve de Token de migration | 2,000,000,000 Token |
S |
Offre de la courbe | 10,000,000,000 Token |
d |
Baisse de prix du modèle | bps, 1,798→9,924 |
m |
Ratio dynamique de marge à l’ouverture | bps, 12,000→10,500 |
C(M) |
Capacité de risque correspondant à la capitalisation | native18 BNB |
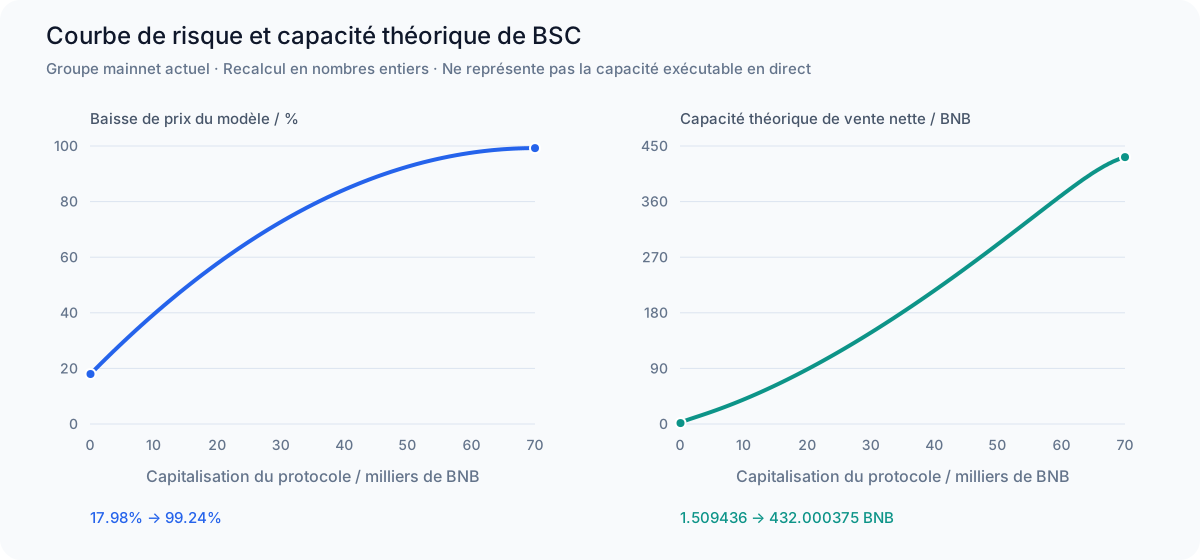
Les capacités de graphique sont recomputées avec la mise en œuvre intégrale du groupe actuel, avant les positions existantes, les contraintes TWAP ou les contraintes d'inventaire de prêt. La capacité initiale est 1.509436282603634021 BNB Dans le cadre du marché cible, 432.000375048343919998 BNB plutôt que des valeurs arrondies affichées dans les captures d'écran.
Ces valeurs concernent le groupe économique actuel et ne doivent pas nécessairement être reprises par tous les groupes suivants. La capitalisation reste calculée sur une offre fixe de 10 milliards de Token sur la courbe, sans ajustement lorsque la taxe de destruction réduit l’offre totale ERC-20.
1. Normalisation de la capitalisation
La capacité de risque utilise :
La progression continue peut s’écrire u = (M̄ − M₀) / (Mt − M₀). L’implémentation la quantifie d’abord en bps entiers :
La courbe prend donc la forme de petits paliers dans l’implémentation entière, plutôt que d’une fonction lisse à précision infinie.
Lorsque la capitalisation spot réelle passe sous M₀, le modèle continue de calculer la capacité de base à M₀ ; elle ne diminue pas linéairement jusqu’à zéro. Le prix de rachat réel, le remboursement de la dette et la liquidation utilisent toujours la Pair en temps réel et ne bénéficient pas de ce plancher de capitalisation.
2. Baisse de prix du modèle
Formule continue intuitive :
Implémentation entière correspondante :
Le point de départ renvoie explicitement 1,798 bps ; le point final renvoie 9,924 bps. Il s’agit d’une courbe quadratique, et non d’une interpolation linéaire.
3. Ratio dynamique de marge à l’ouverture
Formule continue intuitive :
Implémentation entière :
La base de la garantie d'ouverture est le temps notionnel de ce ratio. Voir les contrôles détaillés dans Cycle de vie des positions.
Attention aux deux entrées de capitalisation : la capacité de vente à découvert utilise une capitalisation contrainte à la fois par le plafond TWAP et le spot ; le ratio dynamique d’ouverture est calculé à partir de la capitalisation en temps réel (au moins M₀). Il ne faut pas injecter directement la « capitalisation de capacité » dans la courbe de marge.
4. Réserves théoriques et montant maximal de vente nette à découvert
Si le produit des réserves idéales est fixé à K₀ = Q₀T₀, le modèle continu donne :
En posant ce rapport égal à 1 − d, on obtient la formule intuitive de la capacité :
Ordre d’exécution entier du contrat
Les calculs suivants utilisent tous les unités brutes, sans approximation en virgule flottante :
Q̂ désigne une réserve théorique, et non le solde actuel de la Pair ; l’ancrage de risque du modèle n’est pas non plus réécrit lorsqu’un utilisateur donne des WBNB à la Pair.
5. Garanties que le modèle ne fournit pas
- Atteindre une capitalisation spot donnée ne libère pas immédiatement tout le montant correspondant ; le TWAP peut ne pas l’avoir confirmé.
- La capacité est un montant cumulé de ventes nettes ; ce n’est ni du collatéral retirable ni un bénéfice accessible à l’utilisateur.
- Si les positions existantes dépassent la capacité réduite, seul le montant disponible pour de nouvelles ouvertures tombe à zéro ; leur liquidabilité dépend des conditions de remboursement des positions.
- Le modèle ne couvre pas les variations de liquidité externe, toutes les trajectoires de prix, le MEV, la congestion ni le glissement des transactions de l’utilisateur.