 BigShort Docs
Compreender primeiro a função do modelo
O modelo de risco responde a esta pergunta: que volume acumulado de vendas líquidas a descoberto é permitido para uma determinada capitalização do protocolo? Não prevê preços nem garante a queda máxima do mercado.
O modelo converte primeiro a capitalização em reservas teóricas de BNB e calcula depois o BNB extraível com uma queda de preço determinada. A capacidade efetivamente executável tem ainda de satisfazer as restrições de TWAP e spot, o inventário de empréstimos e a saída exata do Pair.
| Símbolo | Significado | Valor do grupo atual BSC / unidade |
|---|---|---|
M₀ |
Âncora de capitalização ideal de migração | 79.990424077961846080 BNB |
Mt |
Capitalização objetivo de risco / margem | 70,000 BNB |
Q₀ |
Reserva ideal de BNB de migração | 15.998084815592369216 BNB |
T₀ |
Reserva de Token de migração | 2,000,000,000 Token |
S |
Oferta da curva | 10,000,000,000 Token |
d |
Queda do preço do modelo | bps, 1,798→9,924 |
m |
Proporção dinâmica de margem de abertura | bps, 12,000→10,500 |
C(M) |
Capacidade de risco correspondente à capitalização | native18 BNB |
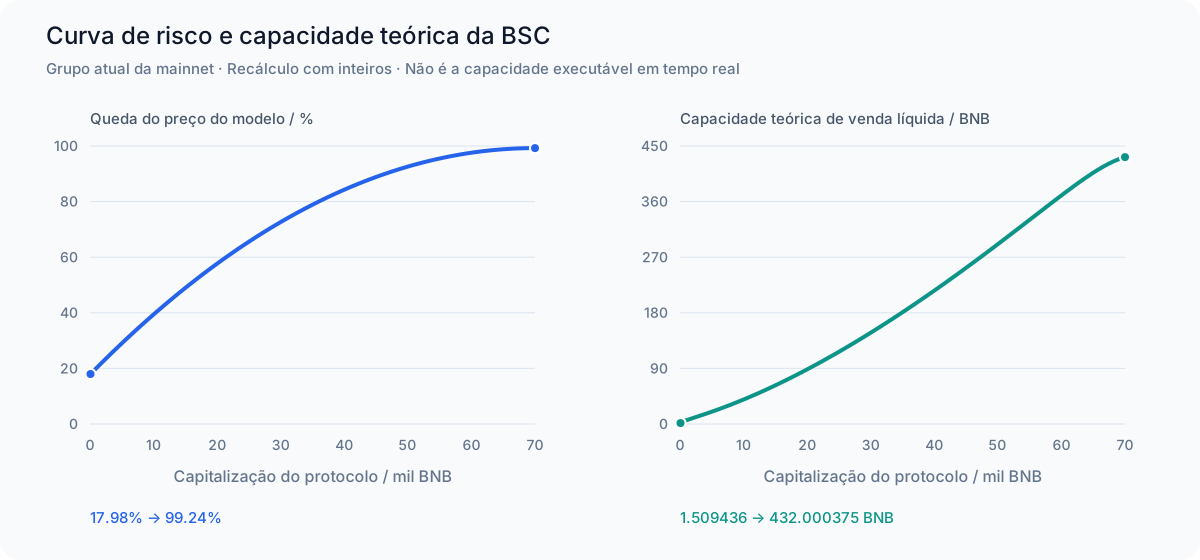
As capacidades do gráfico são recompiladas com a implementação inteira do grupo atual, antes das posições existentes, restrições TWAP ou restrições de inventário de empréstimo. A capacidade inicial é 1.509436282603634021 BNB e no mercado alvo, 432.000375048343919998 BNB em vez de valores arredondados mostrados em capturas de tela.
Esses valores pertencem ao grupo econômico atual e não precisam ser mantidos por todos os grupos posteriores. A capitalização continua sendo calculada com a oferta fixa da curva de 10 bilhões de Token, sem reajuste quando o imposto de queima reduz a oferta total ERC-20.
1. Normalização da capitalização
A capacidade de risco utiliza:
O progresso contínuo pode ser escrito como u = (M̄ − M₀) / (Mt − M₀). A implementação real quantifica-o primeiro em bps inteiros:
Assim, na implementação inteira a curva apresenta pequenos degraus, em vez de ser uma função suave de precisão infinita.
Quando a capitalização spot real cai abaixo de M₀, o modelo continua a calcular a capacidade base com M₀ ; não continua a reduzi-la linearmente até zero. O preço real de recompra, o pagamento da dívida e a liquidação continuam a usar o Pair em tempo real e não são protegidos por este mínimo de capitalização.
2. Queda do preço do modelo
Expressão contínua intuitiva:
Implementação inteira correspondente:
No início são devolvidos explicitamente 1,798 bps; no extremo final, 9,924 bps. É uma curva quadrática, não uma interpolação linear.
3. Proporção dinâmica de margem de abertura
Expressão contínua intuitiva:
Implementação inteira:
A linha de base da garantia de abertura é nocional vezes esta relação. Veja os controles detalhados em Ciclo de vida das posições.
Distinguir as duas entradas de capitalização: a capacidade de posições curtas usa uma capitalização limitada em conjunto pelo teto TWAP e spot; a proporção dinâmica de abertura é calculada com a capitalização em tempo real (no mínimo M₀). Não se deve inserir diretamente a «capitalização de capacidade» na curva de margem.
4. Reservas teóricas e venda líquida máxima a descoberto
Supondo um produto fixo de reservas ideais K₀ = Q₀T₀, o modelo contínuo dá:
Igualando esta relação a 1 − d, obtém-se a expressão intuitiva da capacidade:
Ordem de execução inteira do contrato
Tudo o que se segue utiliza unidades brutas, sem as substituir por aproximações em vírgula flutuante:
Q̂ representa reservas teóricas, não o saldo atual do Pair; a âncora de risco do modelo também não é reescrita porque alguém doe WBNB ao Pair.
5. Garantias que o modelo não oferece
- Atingir uma capitalização spot determinada não liberta imediatamente toda a capacidade correspondente; TWAP pode ainda não a ter confirmado.
- A capacidade é um limite acumulado de vendas líquidas, não garantia que o utilizador possa levantar nem lucro que possa obter.
- Se as posições existentes ultrapassarem a capacidade reduzida, apenas se anula a capacidade de novas aberturas; a possibilidade de as liquidar depende das condições de solvência das posições.
- O modelo não cobre alterações da liquidez externa, todas as trajetórias de preços, MEV, congestionamento nem o deslizamento da execução do utilizador.