 BigShort Docs
Pagos de financiación: Funding
Una curva de financiación diaria cuadrada basada en la utilización del préstamo, la acumulación bruto-nocional y la acumulación de tiempo Q128, con ejemplos de arreglo exactos.
Funding es la comisión en USDC que paga una posición Short por ocupar continuamente capacidad de préstamo. No es el pago de financiación de perpetuos transferido entre largos y cortos ni un interés sobre préstamos calculado con el precio de mercado del Token en tiempo real. En la versión actual lo pagan las posiciones Short y entra en la contabilidad independiente de ingresos fundingNative .
El mecanismo tiene dos capas: la utilización de préstamos de Token determina la tasa, y las participaciones de nocional bruto en USDC determinan cuánto paga cada posición.
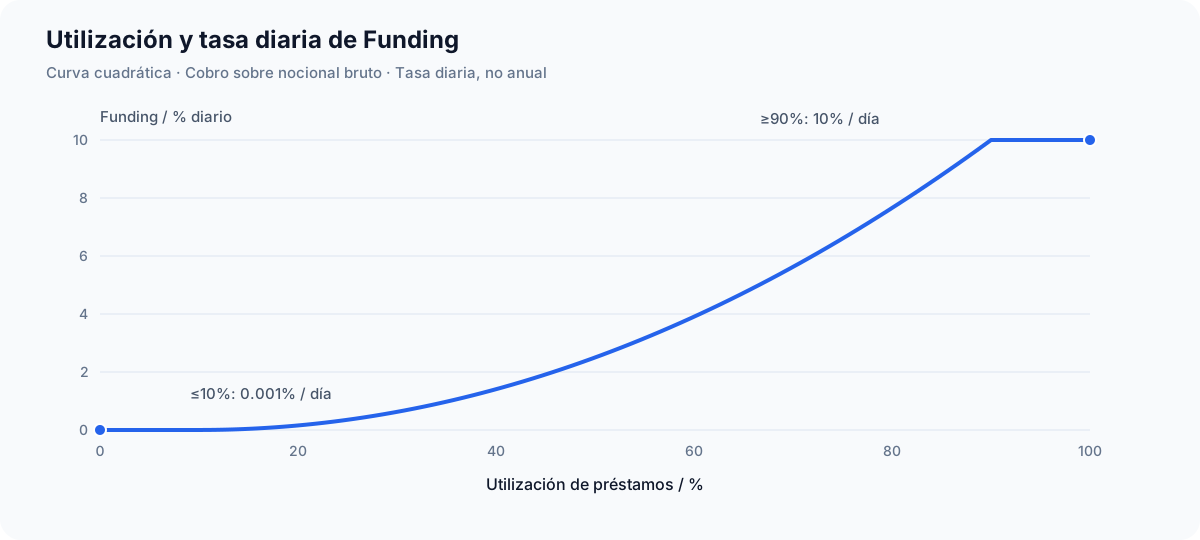
El gráfico utiliza parámetros FULL. La curva de tasa diaria no es una rentabilidad de inversión.
1. Parámetros y unidades
| Símbolo / parámetro | Valor y unidad | Uso |
|---|---|---|
| 199,861,071 Token | Principal inicial de préstamos FULL | |
| Token, 18 decimales | Principal prestado confirmado como no recuperado | |
| Token, 18 decimales | Préstamos actuales de todas las posiciones activas | |
bps, 10,000 = 100% | Utilización del inventario cuantificada hacia abajo | |
| Inicio / final | 1,000 / 9,000 bps | Utilización de 10% / 90% |
| 99,990 ppm / día | Coeficiente de incremento de la curva | |
| 10 ppm / día | Tasa diaria mínima | |
| Unidad mínima de USDC, 18 decimales | La posición shortShares, medido por noción bruta | |
| Precisión del índice de punto fijo de Funding |
1,000,000 ppm = 100%, y un día equivale a 86,400 segundos. Los parámetros USDC expresados con ether son simplemente la sintaxis de escalado
2. Utilización y curva cuadrática
Primero se excluye la deuda incobrable confirmada:
Si el principal efectivo es cero, el código fija directamente
Cuando
La unidad de la tasa diaria
La implementación actual es una curva cuadrática(término al cuadrado), no cúbica. Con utilización inferior al 10%, la tasa diaria es del 0.001%; al alcanzar el 90%, es del 10% / día. El coste de financiación aumenta considerablemente con una utilización alta; la tasa mínima no debe tratarse como una tarifa fija.
| Utilización | Tasa diaria entera | Porcentaje diario convertido | Comisión diaria aproximada para una participación de 1,000 USDC | |
|---|---|---|---|---|
| ≤10% | No aplicable | 10 ppm | 0.001% | 0.010 USDC |
| 30% | 2,500 | 6,259 ppm | 0.6259% | 6.259 USDC |
| 50% | 5,000 | 25,007 ppm | 2.5007% | 25.007 USDC |
| 70% | 7,500 | 56,254 ppm | 5.6254% | 56.254 USDC |
| ≥90% | No aplicable | 100,000 ppm | 10% | 100.000 USDC |
Las comisiones de la tabla son aproximaciones decimales para facilitar la lectura; los valores reales en cadena deben pasar por los siguientes cálculos enteros Q128.
3. Acumulación por segundos y distribución por participaciones
Si han transcurrido
La posición
Ambos pasos redondean hacia abajo. Para varios checkpoints se debe calcular y sumar cada
¿Por qué el precio instantáneo no revaloriza el Funding anterior?
- La tasa diaria procede de la contabilidad del inventario de Token y no depende directamente del precio del Pair en ese momento.
- La participación de la posición procede del nocional bruto; no es la cantidad de Token prestados × el precio spot del checkpoint.
- Abrir, ampliar, cerrar parcialmente y liquidar actualiza primero el índice antes de modificar los préstamos, fijando el periodo anterior con la utilización anterior.
- La recuperación de deuda incobrable solo se permite cuando no hay préstamos activos de Token, evitando aplicar retroactivamente a intervalos anteriores la utilización menor posterior a la recuperación.
La negociación de mercado sí puede cambiar la cantidad de Token que toman prestadas las posiciones nuevas y, de forma indirecta, la utilización futura. «No cobrar según el precio instantáneo» no significa que las comisiones futuras sean totalmente independientes del comportamiento del mercado.
4. Cómo se deduce el pago
Sean
La parte pagada pasa de marginNative a fundingNative y no reduce el valor histórico de garantía en collateralNative ; la parte adeudada pero no pagada no se convierte por sí sola en ingresos realizados del protocolo.
| Operación | Tratamiento de Funding |
|---|---|
| Nueva apertura | Actualiza el índice global; las nuevas participaciones empiezan en la instantánea actual y no asumen periodos anteriores a la apertura |
| Ampliación | Liquida primero el periodo anterior con las participaciones antiguas; añade después las nuevas y cobra en adelante sobre el total combinado |
| Aporte de garantía | Añade primero los fondos y después liquida las comisiones de todas las participaciones, permitiendo cubrir deudas anteriores con fondos nuevos |
| Cerca completa | Liquida primero todas las participaciones y después realiza las respectivas comprobaciones de seguridad |
| Cierre parcial | Liquida solo las participaciones cerradas; las restantes conservan la instantánea anterior y la deuda histórica correspondiente |
| Liquidación | Prioriza el pago de Funding; si no puede pagarse por completo, entra en la rama específica de insolvencia de Funding |
Salvo en la liquidación, la operación se revierte si queda pendiente alguna parte del Funding que debía liquidarse en ella. Tras un cierre parcial, el Funding histórico de las participaciones restantes puede seguir pendiente. Reducir las participaciones mediante un cierre parcial no permite borrar el Funding histórico.
5. Ejemplo exacto con parámetros FULL
Continuando el ejemplo de apertura Short: se prestan 18,390,419.136168399731870069 Token, el principal efectivo es de 199,861,071 Token y no existen otras posiciones ni deuda incobrable.
La utilización cuantificada en bps es del 9.20%, inferior al 10%, por lo que
Es decir, 0.009999999999999999 USDC, una unidad mínima de 18 decimales menos que el valor decimal ideal de 0.01 USDC ; resulta del redondeo hacia abajo tanto del índice como de la multiplicación final.
Si otras posiciones mantienen estable la utilización en el 50%, la comisión diaria exacta para la misma participación de nocional bruto de 1,000 USDC es 25.006999999999999999 USDC. Es un escenario supuesto de la misma curva FULL, no parámetros de prueba obtenidos reduciendo el inventario inicial.
Separación de periodos antes y después de ampliar
Si una posición mantiene primero
Restricciones de las operaciones de posición
Sólo se admiten adiciones colaterales; No existe un punto de entrada de retiro separado para posiciones en vivo. Los cierres parciales también no devuelven fondos a la cartera.
Si la última apertura o ampliación de posición se ejecutó correctamente en el bloque N, el cierre parcial o total solo es posible a partir del bloque N+1 y debe superar las demás comprobaciones de ejecución.