 BigShort Docs
Comprender primero la función del modelo
El modelo de riesgo responde a esta pregunta:¿qué volumen acumulado de ventas netas en corto se permite para una capitalización determinada del protocolo? No predice precios ni garantiza la caída máxima del mercado.
El modelo convierte primero la capitalización en reservas teóricas de BNB y calcula después el BNB extraíble con una caída de precio determinada. La capacidad realmente ejecutable debe satisfacer además las restricciones de TWAP y spot, el inventario de préstamos y la salida exacta del Pair.
| Símbolo | Significado | Valor del grupo actual BSC / unidad |
|---|---|---|
M₀ |
Ancla de capitalización ideal de migración | 79.990424077961846080 BNB |
Mt |
Capitalización objetivo de riesgo / margen | 70,000 BNB |
Q₀ |
Reserva ideal de BNB de migración | 15.998084815592369216 BNB |
T₀ |
Reserva de Token de migración | 2,000,000,000 Token |
S |
Suministro de la curva | 10,000,000,000 Token |
d |
Caída del precio del modelo | bps, 1,798→9,924 |
m |
Proporción dinámica de margen de apertura | bps, 12,000→10,500 |
C(M) |
Capacidad de riesgo correspondiente a la capitalización | native18 BNB |
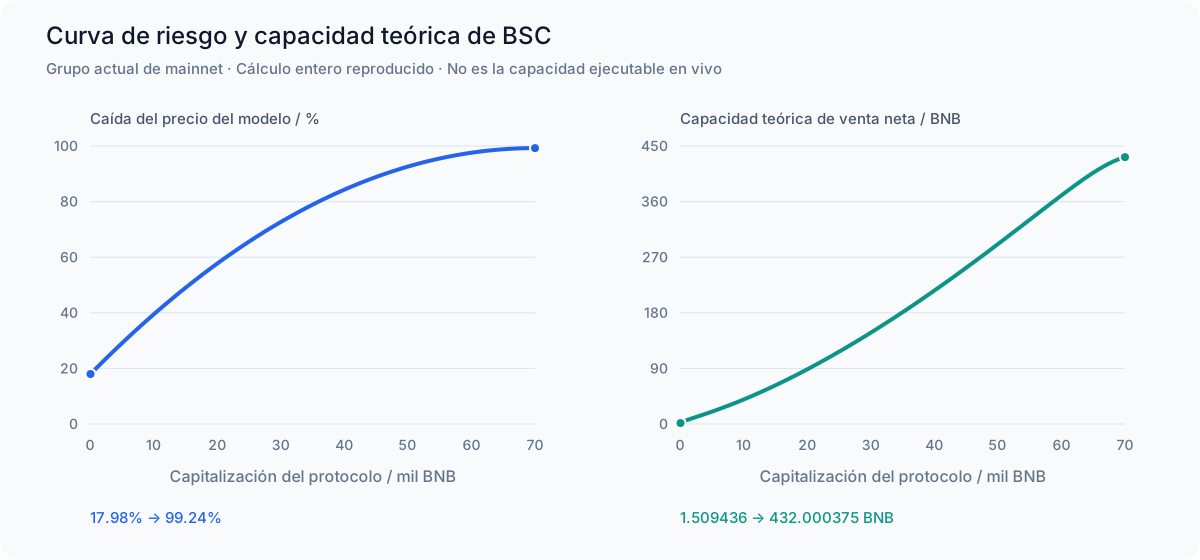
Las capacidades de gráficos se recomputan con la implementación integral del grupo actual, antes de las posiciones existentes, las restricciones TWAP o las restricciones de inventario de préstamo. La capacidad inicial es 1.509436282603634021 BNB En el mercado objetivo, 432.000375048343919998 BNB en lugar de los valores redondeados que se muestran en las capturas de pantalla.
Estos valores corresponden al grupo económico actual y no tienen que mantenerse en todos los grupos posteriores. La capitalización sigue calculándose con una oferta fija de la curva de 10.000 millones de Token, sin reajustarse cuando el impuesto de quema reduce la oferta total ERC-20.
1. Normalización de la capitalización
La capacidad de riesgo utiliza:
El progreso continuo puede escribirse como u = (M̄ − M₀) / (Mt − M₀). La implementación real lo cuantifica primero en bps enteros:
Por tanto, en la implementación entera la curva presenta pequeños escalones, en lugar de ser una función suave de precisión infinita.
Cuando la capitalización spot real cae por debajo de M₀, el modelo sigue calculando la capacidad base con M₀ ; no continúa reduciéndola linealmente hasta cero. El precio real de recompra, el pago de la deuda y la liquidación siguen usando el Pair en tiempo real y no están protegidos por este mínimo de capitalización.
2. Caída del precio del modelo
Expresión continua intuitiva:
Implementación entera correspondiente:
En el inicio se devuelven explícitamente 1,798 bps; en el extremo final, 9,924 bps. Es una curva cuadrática, no una interpolación lineal.
3. Proporción dinámica de margen de apertura
Expresión continua intuitiva:
Implementación entera:
La línea de base de la garantía de apertura es veces nocionales esta relación. Ver los controles detallados en Ciclo de vida de las posiciones.
Distinguir las dos entradas de capitalización: la capacidad de cortos usa una capitalización limitada conjuntamente por el techo TWAP y spot; la proporción dinámica de apertura se calcula con la capitalización en tiempo real (como mínimo M₀). No debe insertarse directamente la «capitalización de capacidad» en la curva de margen.
4. Reservas teóricas y venta neta máxima en corto
Suponiendo un producto fijo de reservas ideales K₀ = Q₀T₀, el modelo continuo da:
Igualando esta relación a 1 − d, se obtiene la expresión intuitiva de la capacidad:
Orden de ejecución entera del contrato
Todo lo siguiente utiliza unidades brutas, sin sustituirlas por aproximaciones en coma flotante:
Q̂ representa reservas teóricas, no el saldo actual del Pair; tampoco se reescribe el ancla de riesgo del modelo porque alguien done WBNB al Pair.
5. Garantías que el modelo no ofrece
- Alcanzar una capitalización spot determinada no libera inmediatamente toda la capacidad correspondiente; TWAP puede no haberla confirmado aún.
- La capacidad es un límite acumulado de ventas netas, no garantía que el usuario pueda retirar ni beneficio que pueda obtener.
- Si las posiciones existentes superan la capacidad reducida, solo se anula la capacidad de nuevas aperturas; la posibilidad de liquidarlas depende de las condiciones de solvencia de las posiciones.
- El modelo no cubre cambios de liquidez externa, todas las trayectorias de precios, MEV, congestión ni el deslizamiento de ejecución del usuario.